|
EN BREF |
|
Face à un patrimoine touristique exceptionnel et à une clientèle toujours croissante, la France attire investisseurs et vacanciers, faisant des résidences de tourisme une piste d’investissement solide. Ces biens, situés en bord de mer, à la montagne ou en centres historiques, bénéficient d’un taux d’occupation élevé sur une large partie de l’année, ce qui promet un revenu régulier et une rentabilité plus attractive que l’immobilier locatif traditionnel. Au-delà du rendement, ce dispositif présente des avantages fiscaux notables: accès au statut LMNP et possibilité de réduction d’impôts, ainsi qu’une exonération de TVA dans certaines conditions, qui allègent le coût d’acquisition. L’économie de temps devient un atout majeur puisque la gestion déléguée par un exploitant professionnel supprime les contraintes quotidiennes du propriétaire, tout en lui permettant d’utiliser occasionnellement le logement pour ses propres vacances. Reste à évaluer rigoureusement les contrats et la solidité des gestionnaires pour éviter les pièges liés à la revente ou à la défaillance de l’exploitant.
Pourquoi choisir la résidence de tourisme comme placement ?
Investir dans une résidence de tourisme s’impose comme une stratégie défensive et opportuniste pour qui cherche à conjuguer rendement et simplicité de gestion. La France dispose d’un patrimoine touristique exceptionnel, littoral, montagne, villes d’art, qui alimente une demande soutenue et croissante. Cette attractivité se traduit par un taux d’occupation élevé durant les périodes de vacances et par des flux touristiques hors saison, source d’une rentabilité potentielle supérieure à celle d’un logement locatif classique.
Au-delà du rendement pur, cet investissement se distingue par sa capacité à offrir un revenu régulier sans que le propriétaire n’ait à s’impliquer dans la gestion quotidienne: l’exploitation est confiée à un opérateur professionnel qui prend en charge la commercialisation, l’accueil et l’entretien. Ce mécanisme permet de percevoir des loyers connus à l’avance et de réduire fortement le temps consacré à la gestion locative. Pour approfondir ces points, des analyses pratiques sont disponibles sur Seloger ou LMNP.com.
Enfin, l’argument fiscal joue un rôle déterminant: le statut LMNP permet d’optimiser l’imposition des recettes locatives via le régime micro-BIC (abattement forfaitaire), tandis que l’absence ou la récupération possible de la TVA sur l’acquisition rend l’entrée dans l’opération financièrement plus accessible. Ces éléments fiscaux et opérationnels expliquent pourquoi de nombreux investisseurs considèrent la résidence de tourisme comme un placement fiable et attractif. Pour une mise en perspective juridique et fiscale complémentaire, consultez également Seloger Neuf.
Fonctionnement et caractéristiques du dispositif
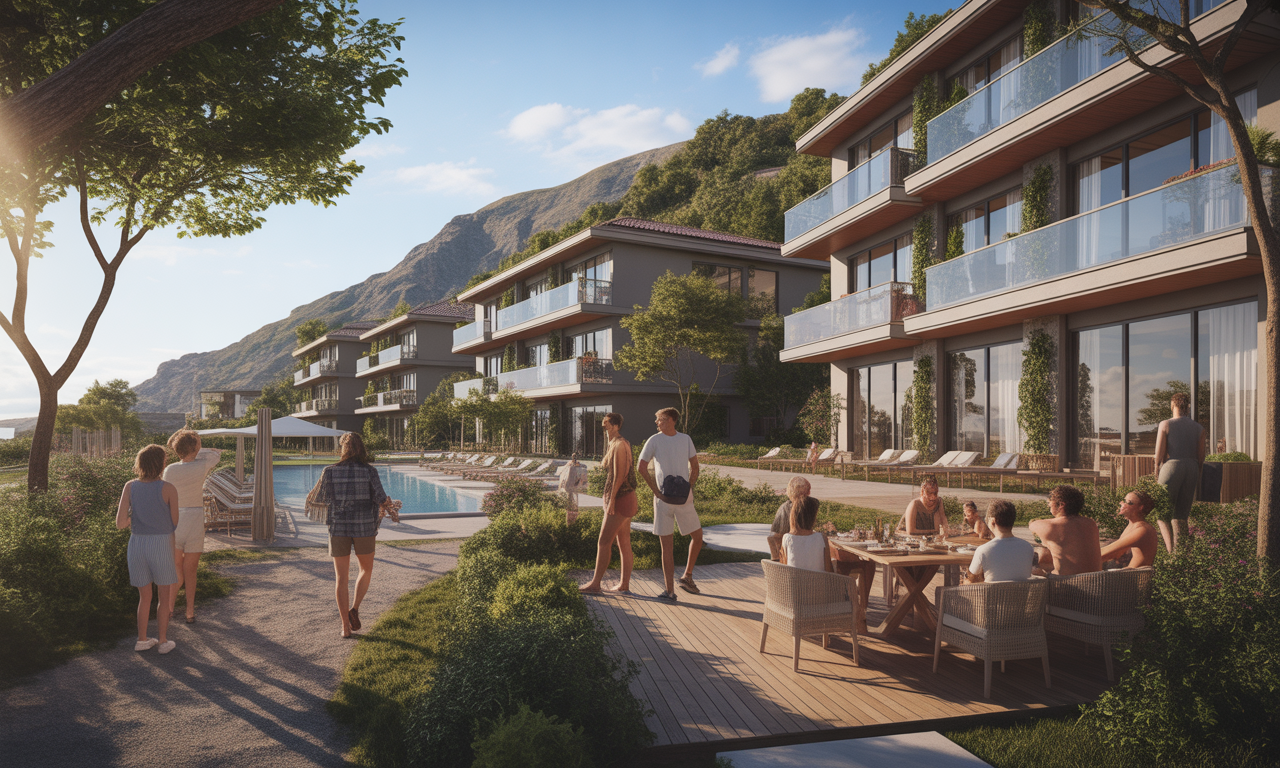
Un investissement en résidence de tourisme consiste généralement à acquérir un logement (neuf ou ancien), à le meubler et à le mettre à la location pour des séjours de courte durée. Le bien est exploité au sein d’un ensemble labellisé répondant à des critères précis: accueil, équipements et services. Le logement doit être dédié aux vacances et ne peut pas servir de résidence principale au locataire.
Les séjours sont limités: la réglementation prévoit que le bail ne peut pas accueillir de locataires sur des durées longues sans rupture du statut, et les séjours supérieurs à 90 jours ne sont pas compatibles avec la logique commerciale des résidences de tourisme. Le propriétaire conserve toutefois un usage personnel du logement selon les modalités prévues au contrat d’exploitation.
| Service | Rôle |
|---|---|
| Accueil / réception | Gestion des arrivées et information des vacanciers |
| Restauration | Offre de repas sur place ou service partenaire |
| Blanchisserie / ménage | Confort et hygiène entre les séjours |
| Infrastructures (piscine, salle de sport) | Valeur ajoutée pour l’attractivité et la tarification |
Pour des précisions sur les obligations et les caractéristiques techniques, le dossier d’AAssurement Invest propose une synthèse utile: assurementinvest.fr. La compréhension fine du régime d’exploitation et des services inclus est essentielle pour évaluer la qualité commerciale de l’actif et la durabilité des revenus.
Avantages financiers et fiscaux à peser
L’un des arguments les plus convaincants en faveur des résidences de tourisme est le volet fiscal et financier. Le statut de Loueur en Meublé Non Professionnel (LMNP) permet souvent d’opter pour le régime micro-BIC qui applique un abattement forfaitaire de 50 % sur les recettes locatives, réduisant ainsi significativement la base imposable. Cette disposition est particulièrement pertinente lorsque les loyers restent inférieurs aux plafonds légaux. La fiscalité avantageuse augmente le rendement net et facilite l’arbitrage par rapport à d’autres placements immobiliers.
Un autre avantage fréquemment mis en avant est la question de la TVA. Dans le cadre de certaines opérations, l’acquisition en résidence de tourisme permet d’éviter l’impact immédiat de la TVA ou d’en envisager le remboursement, ce qui allège le coût d’entrée. Attention toutefois aux règles de restitution de TVA en cas de revente avant une période minimale (souvent citée autour de 20 ans): des ajustements fiscaux peuvent être exigés à la revente.
Sur le plan financier opérationnel, la signature d’un bail commercial avec l’exploitant instaure une prévisibilité du flux de trésorerie: le montant des loyers est contractuel et versé même en cas de vacance locative effective, selon les termes négociés. Cette garantie de loyers, souvent comprise entre 2 % et 6 % selon les projets, sécurise la capacité de remboursement d’un emprunt et offre un rendement stable. Pour des analyses comparatives et chiffrées, voir les études pratiques sur Le Guide du Patrimoine ou Seloger.
Contraintes, coûts et risques à anticiper
Le discours sur la rentabilité doit être nuancé par l’examen des contraintes et risques inhérents à ce type d’investissement. Premier point: la destination de l’investissement. Les prix d’achat pour des logements en résidence de tourisme sont souvent supérieurs à ceux d’un logement individuel comparable, ce qui pèse sur le rendement brut. La qualité de construction et des finitions n’est pas toujours à la hauteur des attentes, d’où la nécessité d’une vigilance technique lors de l’acquisition.
Sur le plan réglementaire et fiscal, le dispositif Censi-Bouvard n’est plus applicable aux résidences de tourisme depuis 2017, privant certains investisseurs d’un avantage fiscal structurel. Par ailleurs, la question de la TVA comporte des risques: en cas de revente avant la durée minimale liée à l’exonération ou au remboursement de la TVA, le vendeur peut être contraint de reverser une partie de cette taxe au fisc.
Le cœur du risque opérationnel tient à l’exploitant. Le mécanisme de loyers garantis dépend de la santé financière du gestionnaire: si l’exploitant fait défaut, les loyers peuvent cesser sans que le propriétaire, encore tenu par un crédit immobilier, ne puisse compenser. Le bail commercial fixe des conditions sur des durées souvent comprises entre 9 et 12 ans, mais il peut prévoir des clauses de révision des loyers. La possibilité de baisse des loyers contractuels en cas de vacance locative ou de difficultés économiques réduit la sécurité attendue.
Enfin, la taxe foncière reste à la charge du propriétaire et peut s’avérer importante, surtout pour des résidences en bord de mer ou situées sur des communes à forte pression fiscale. Ces éléments justifient une analyse de sensibilité et un stress-test financier avant toute décision d’achat.
Comment limiter les risques et sécuriser son investissement
La prudence et la méthode permettent de transformer les incertitudes en risques maîtrisés. Première règle: évaluer la solidité et la réputation de l’exploitant. Assurez-vous de la solidité du gestionnaire en examinant ses bilans, ses références, les récents projets menés et les avis des investisseurs. La signature d’un bail commercial doit être observée avec attention: vérifiez les clauses de révision des loyers, les engagements de versement en cas de vacance et les conditions de résiliation.
| Vérification | Action recommandée |
|---|---|
| Solidité de l’exploitant | Consulter bilans, notation, contrats en cours |
| Contrat de bail | Faire relire par avocat/notaire, négocier garanties |
| Qualité de la construction | Visite avec professionnel de la construction |
| Aspects fiscaux | Vérifier règles TVA et conséquences en cas de revente |
Faire appel à des conseillers spécialisés s’impose: un notaire ou un avocat pour le bail, un expert en bâtiment pour les contrôles techniques, et un fiscaliste pour cartographier les conséquences de TVA ou d’abattements LMNP. La revente doit être intégrée au scénario de sortie: évaluer la liquidité du marché local et les contraintes fiscales en cas de cession anticipée.
Enfin, la diversification géographique et sectorielle est une protection supplémentaire: ne pas concentrer ses capitaux sur un seul projet, privilégier des zones à forte attractivité touristique, et comparer les offres via des sources fiables telles que Seloger ou Le Guide du Patrimoine. Ces précautions réduisent sensiblement l’exposition aux risques évoqués.
Enjeux et opportunités pour l’investisseur
La France dispose d’un patrimoine touristique exceptionnel et d’une clientèle croissante: ce constat n’est pas anecdotique, il transforme l’immobilier de loisir en une véritable opportunité commerciale. Investir dans une résidence de tourisme, c’est tirer parti d’un taux d’occupation élevé, surtout en saison, et d’une demande qui demeure soutenue hors-pointe par des vacanciers ou des professionnels en déplacement.
Sur le plan financier, cette formule offre des arguments structurants: un revenu régulier souvent garanti par le contrat signé avec l’exploitant, une fiscalité avantageuse grâce au statut LMNP et ses abattements, ainsi qu’une exonération ou un traitement particulier de la TVA dans de nombreux cas. Ces éléments rendent l’acquisition plus accessible et améliorent notablement la rentabilité attendue.
Du point de vue pratique, la force du dispositif réside dans la gestion déléguée. Le propriétaire se libère des contraintes quotidiennes de location: entretien, accueil, commercialisation et encaissement sont pris en charge par un exploitant professionnel, tandis que l’usage privé reste possible à des périodes définies.
Cependant, il serait irréaliste d’occulter les limites et risques: prix d’achat souvent supérieurs, charge de la taxe foncière, dépendance au bon équilibre financier de l’exploitant et clauses d’un bail commercial susceptibles d’évoluer. La revente peut s’avérer plus complexe et la restitution de la TVA peut s’appliquer si l’investisseur revend prématurément.
Pour transformer l’opportunité en succès durable, il convient d’agir avec méthode: sélectionner un gestionnaire solide, faire contrôler le contrat par un juriste, inspecter la qualité de la construction et prévoir une durée de détention compatible avec les avantages fiscaux. La diversification et une analyse fine du marché local complètent cette approche prudente.
Investir en résidence de tourisme constitue donc un choix argumenté pour qui recherche rendement, simplicité de gestion et bénéfices fiscaux. Néanmoins, cette stratégie exige une vigilance constante sur les conditions contractuelles et la santé de l’exploitant afin de minimiser les aléas et maximiser la rentabilité.
FAQ, Investir dans les résidences de tourisme
Q: Qu’est-ce qu’investir dans une résidence de tourisme ?
R: Il s’agit d’acheter un logement neuf ou ancien, généralement un appartement meublé, et de le confier à l’exploitation touristique pour des locations de courte durée. Le bien doit être dédié aux vacances et situé dans une zone attractive (mer, montagne, centre touristique) et proposer des prestations adaptées au séjour.
Q: Quels services la résidence doit-elle offrir pour être qualifiée ?
R: Outre un logement meublé et équipé, la résidence doit proposer des services hôteliers ou assimilés: réception, restauration, blanchisserie, ménage, et infrastructures de loisirs (piscine, salle de sport, etc.). Ces éléments conditionnent l’attractivité et la labellisation du bien.
Q: Pourquoi la France est-elle un bon emplacement pour ce type d’investissement ?
R: La France dispose d’un patrimoine touristique exceptionnel et d’une clientèle internationale croissante. Les destinations françaises bénéficient d’un taux d’occupation élevé pendant les vacances et d’une demande soutenue hors saison pour certains segments, ce qui renforce l’attrait commercial de ce placement.
Q: Quels avantages fiscaux puis-je attendre ?
R: Vous pouvez opter pour le statut de Loueur en Meublé Non Professionnel (LMNP) et bénéficier, sous conditions, du régime micro-BIC qui applique un abattement forfaitaire de 50 % sur les recettes locatives (plafond de 23 000 € annuels). De plus, l’achat en résidence de tourisme peut être exonéré de TVA dans certains cas, ce qui réduit le coût d’acquisition.
Q: La TVA est-elle définitivement exonérée à l’achat ?
R: L’investissement peut bénéficier d’une exonération ou d’un mécanisme de récupération de la TVA, mais attention: si la TVA est récupérée par l’acquéreur, sa restitution peut être exigée en cas de revente avant un certain délai (souvent 20 ans), au prorata de la durée de détention.
Q: Les loyers sont-ils garantis ?
R: Le bail commercial conclu avec l’exploitant fixe souvent un loyer garanti pour la durée du contrat (souvent 9 à 12 ans). Ce mécanisme sécurise les revenus, mais ces loyers peuvent être révisés à la reconduction si l’exploitant invoque des difficultés économiques ou une vacance locative accrue.
Q: Qui s’occupe de la gestion du bien ?
R: La gestion quotidienne est déléguée à l’exploitant (groupe ou gestionnaire), qui prend en charge la commercialisation, l’accueil, l’entretien et le versement des loyers selon les termes du bail. Pour l’investisseur, cela signifie très peu de contraintes de gestion, mais une dépendance vis-à-vis de la solidité du gestionnaire.
Q: Quels sont les principaux inconvénients de ce placement ?
R: Les inconvénients incluent: un prix d’achat souvent supérieur à un logement classique à localisation identique, l’absence d’éligibilité actuelle au dispositif Censi-Bouvard pour les résidences de vacances, la taxe foncière à la charge du propriétaire et la possibilité de revoir à la baisse les loyers en cas de difficultés de l’exploitant.
Q: Quels risques doivent retenir les investisseurs ?
R: Les principaux risques sont la défaillance de l’exploitant (arrêt des loyers), la revente compliquée si le marché se contracte, et l’obligation éventuelle de reverser une partie de la TVA si la revente intervient avant le délai imposé. Ces risques appellent à une sélection rigoureuse du gestionnaire et à une analyse juridique du bail.
Q: La revente d’un logement en résidence de tourisme est-elle facile ?
R: Pas toujours. Si l’exploitation s’arrête ou si les revenus deviennent incertains, la valeur du bien peut baisser. De plus, une revente anticipée peut entraîner la restitution partielle de la TVA. Il est donc impératif d’anticiper l’horizon de détention et la liquidité du marché local avant d’acheter.
Q: Quel rendement peut-on espérer ?
R: Les loyers garantis affichent généralement une rentabilité comprise entre 2 % et 6 % selon le projet, la localisation et les conditions du bail. Ce rendement tient compte du confort de gestion et des avantages fiscaux, mais il convient de comparer avec d’autres placements immobiliers en évaluant les charges et impôts locaux.
Q: Puis-je utiliser le logement à titre personnel ?
R: Oui, en général le propriétaire peut profiter du logement selon des modalités prévues dans le contrat avec l’exploitant (périodes d’occupation définies). Toutefois, le logement ne peut pas servir de résidence principale ni être loué en bail renouvelable supérieur à 90 jours dans le cadre d’une résidence de tourisme.
Q: Comment réduire les risques avant d’investir ?
R: Plusieurs précautions s’imposent: vérifier la solidité financière du gestionnaire, faire relire le bail commercial par un avocat ou notaire, contrôler la qualité de la construction avec un professionnel, et simuler la rentabilité en intégrant les charges, la taxe foncière et les scenarios de vacance locative.


